Versicherung5 Min. LesezeitStand:
Rohrbruch und Versicherung: Wer zahlt welchen Schaden?
Bei einem Rohrbruch zahlt die Wohngebäudeversicherung Schäden am Gebäude und an der Leitung, die Hausratversicherung Möbel, Teppiche und Geräte. Melden Sie den Schaden sofort, begrenzen Sie Folgeschäden und fotografieren Sie alles, bevor Sie etwas entsorgen.
Das Wichtigste in Kürze
- Schäden am Gebäude und an der Leitung selbst sind üblicherweise Sache der Wohngebäudeversicherung.
- Möbel, Teppiche und Geräte fallen unter die Hausratversicherung des Bewohners.
- Schaden sofort melden, Folgeschäden begrenzen, alles fotografieren und nichts vorschnell entsorgen.
- Mieter informieren zuerst den Vermieter – er ist für die Leitungen zuständig.
Nach einem Rohrbruch stellen sich zwei Fragen fast gleichzeitig: Wie bekomme ich das Wasser gestoppt – und wer bezahlt das alles? Die zweite lässt sich nicht pauschal beantworten, weil jeder Vertrag anders ist. Die Grundregeln sind aber überall ähnlich.
Dieser Text gibt eine allgemeine Orientierung. Verbindlich sind allein die Bedingungen Ihres Versicherungsvertrags.
Welche Versicherung wofür zuständig ist
| Was ist beschädigt? | Üblicherweise zuständig |
|---|---|
| Wände, Decken, Böden, fest verlegte Beläge | Wohngebäudeversicherung des Eigentümers |
| Die gebrochene Leitung im Gebäude, Freilegen und Verschließen | Wohngebäudeversicherung (Leitungswasser) |
| Möbel, Teppiche, Kleidung, Elektrogeräte | Hausratversicherung des Bewohners |
| Schaden in der Nachbarwohnung, den Sie verursacht haben | Ihre private Haftpflichtversicherung |
Voraussetzung ist jeweils, dass das Risiko Leitungswasser im Vertrag eingeschlossen ist. Bei den meisten Gebäude- und Hausratverträgen ist das der Fall, selbstverständlich ist es nicht.
Was nicht als Leitungswasserschaden gilt
Versichert ist Wasser, das bestimmungswidrig aus Rohren der Wasserversorgung, aus Heizungs- oder Abwasserleitungen und den daran angeschlossenen Einrichtungen austritt. Nicht darunter fallen in der Regel:
- Regen- und Grundwasser sowie Überschwemmung – das ist ein Elementarschaden und braucht einen eigenen Baustein,
- Rückstau aus der Kanalisation,
- Wasser, das beim Putzen oder aus einem überlaufenden Planschbecken stammt.
Auch Leitungen außerhalb des Gebäudes, etwa auf dem Grundstück, sind nicht in jedem Vertrag automatisch mitversichert.
Ihre Pflichten nach dem Schaden
Versicherer verlangen, dass Sie sich im Schadenfall an einige Regeln halten. Wer sie verletzt, riskiert Kürzungen.
- Schaden unverzüglich melden. Am besten noch am selben Tag, telefonisch oder über das Online-Portal.
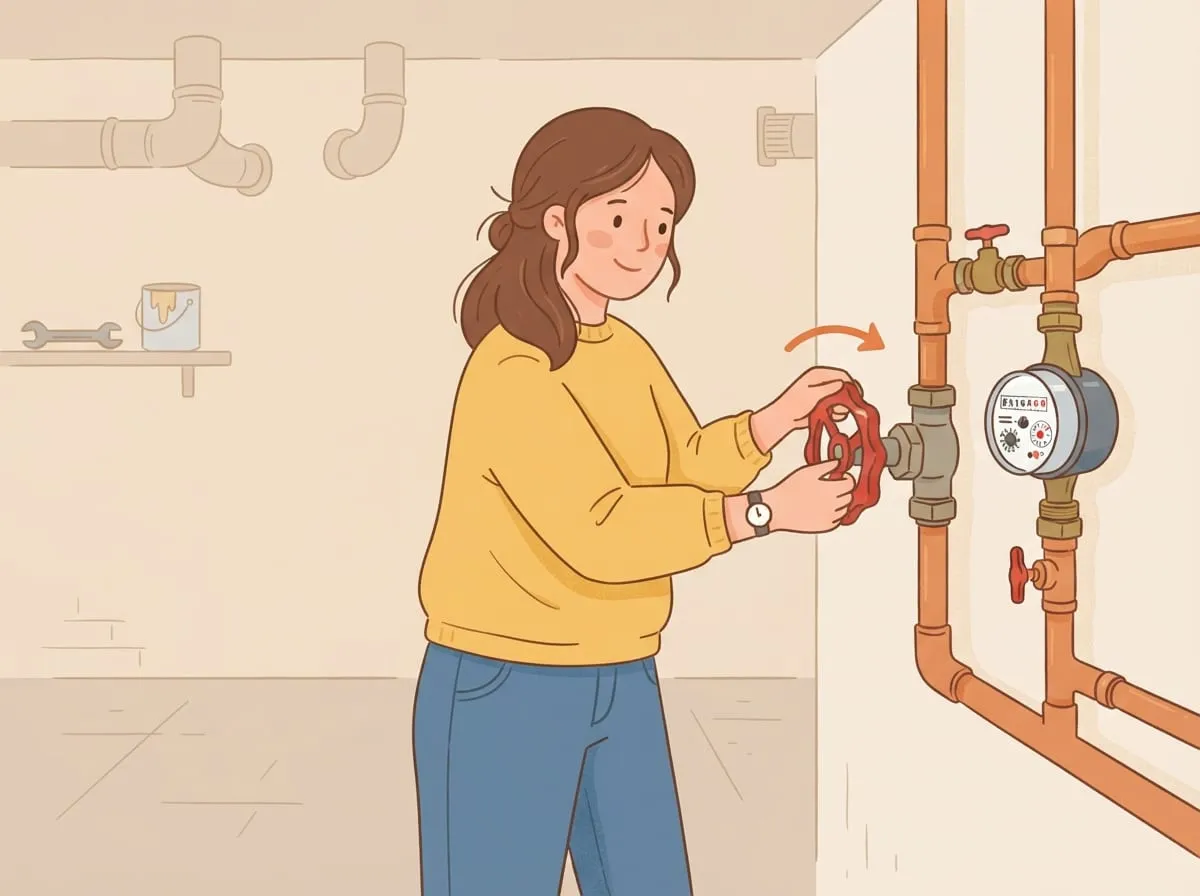
- Schaden begrenzen. Haupthahn schließen, Wasser aufnehmen, Möbel in Sicherheit bringen. Notmaßnahmen dürfen und müssen Sie sofort ergreifen – dazu gehört auch, einen Notdienst zu rufen, der das Leck abdichtet.
- Dokumentieren. Fotos und Videos von Austrittsstelle, nassen Flächen und beschädigten Gegenständen, möglichst bevor aufgeräumt wird.
- Nichts entsorgen. Beschädigte Dinge aufbewahren, bis der Versicherer sie gesehen oder freigegeben hat.
- Größere Arbeiten abstimmen. Trocknung und Wiederherstellung sollten Sie mit dem Versicherer absprechen, bevor Sie Aufträge vergeben.
Klempner anrufen: 01520 6132122
Wann die Versicherung kürzen kann
Schwierig wird es, wenn ein Schaden absehbar war oder durch Nachlässigkeit entstanden ist. Typische Fälle:
- ein leer stehendes Haus wurde im Winter weder beheizt noch entleert,
- ein bekanntes Leck wurde über Wochen nicht repariert,
- die Waschmaschine lief unbeaufsichtigt an einem porösen Schlauch.
Hier sprechen Versicherer von grober Fahrlässigkeit und dürfen die Leistung je nach Schwere kürzen.
Besonderheiten für Mieter
Die Leitungen gehören zum Gebäude und damit in die Verantwortung des Vermieters. Als Mieter haben Sie drei Aufgaben:
- den Schaden sofort dem Vermieter oder der Hausverwaltung melden,
- das Nötige tun, um ihn klein zu halten,
- eigene beschädigte Sachen Ihrer Hausratversicherung melden.
Erreichen Sie niemanden und das Wasser läuft weiter, dürfen Sie selbst einen Notdienst beauftragen, um Schlimmeres zu verhindern. Notieren Sie, wann Sie wen zu erreichen versucht haben.
Welche Unterlagen Sie vom Handwerker brauchen
Für die Schadenmeldung zählt, was sich belegen lässt. Achten Sie darauf, dass Sie nach dem Einsatz Folgendes in der Hand haben:
- Fotos der Schadstelle vor und nach der Reparatur,
- eine Rechnung, aus der hervorgeht, was gemacht wurde,
- eine kurze Angabe zur Ursache, soweit sie erkennbar war.
Damit kann der Versicherer den Fall prüfen, ohne dass Sie Wochen später Nachweise zusammensuchen müssen.
Zahlt die Versicherung auch die Leckortung?
Bei einem verdeckten Leck muss die Schadstelle erst gefunden werden, bevor jemand sie reparieren kann. Diese Suchkosten – also Leckortung, Freilegen der Leitung und das Verschließen der Öffnung danach – übernimmt in vielen Verträgen die Wohngebäudeversicherung, wenn tatsächlich ein versicherter Leitungswasserschaden vorliegt. Zwei Punkte sollten Sie vorher prüfen:
- Obergrenze: Manche Verträge begrenzen die Such- und Nebenkosten auf einen festen Betrag oder einen Prozentsatz der Versicherungssumme.
- Ergebnis der Suche: Stellt sich heraus, dass kein Rohrbruch vorliegt – etwa nur Kondenswasser oder aufsteigende Feuchtigkeit –, zahlen viele Versicherer die Ortung nicht.
Melden Sie den Verdacht deshalb vor der Ortung und lassen Sie sich die Messung mit Fotos und einem kurzen Protokoll bestätigen. Was eine Leckortung typischerweise kostet und wie sie abläuft, lesen Sie im Ratgeber Leckortung.
Häufige Fragen
Wasserrohrbruch: Wer zahlt als Mieter?
Die Reparatur der Leitung und die Schäden an Wänden und Böden trägt der Vermieter beziehungsweise seine Gebäudeversicherung. Ihre eigenen Möbel und Geräte melden Sie Ihrer Hausratversicherung. Haben Sie den Schaden selbst verursacht, kann Ihre Haftpflicht gefragt sein.
Wer zahlt einen Wasserrohrbruch im Eigenheim?
Als Eigentümer melden Sie Leitung, Wände und Böden Ihrer Wohngebäudeversicherung, den beschädigten Hausrat Ihrer Hausratversicherung – vorausgesetzt, das Risiko Leitungswasser ist in beiden Verträgen eingeschlossen.
Zahlt die Versicherung den Notdienst in der Nacht?
Notmaßnahmen, die den Schaden begrenzen, gehören zu Ihren Pflichten nach dem Schaden. Die Kosten dafür sind deshalb in der Regel Teil der Schadenregulierung. Heben Sie die Rechnung auf und lassen Sie die Ursache darauf vermerken.
Sie kommen allein nicht weiter?Schildern Sie uns die Lage – wir sagen Ihnen, was zu tun ist.
01520 6132122