Versicherung5 Min. LesezeitStand:
Abwasserrohr undicht: Wer zahlt – Versicherung, Vermieter, Eigentümer?
Ist ein Abwasserrohr im Gebäude undicht, zahlt die Folgeschäden meist die Wohngebäudeversicherung als Leitungswasserschaden. Die Reparatur des Rohrs selbst ist nur versichert, wenn der Vertrag Bruchschäden an Ableitungsrohren einschließt; Rohre außerhalb des Hauses oft nicht.
Das Wichtigste in Kürze
- Wasser, das aus Abwasserleitungen im Gebäude austritt, gilt in der Regel als Leitungswasserschaden – die Folgeschäden zahlt meist die Wohngebäudeversicherung.
- Die Reparatur des Rohrs selbst ist nur versichert, wenn der Vertrag Bruchschäden an Ableitungsrohren einschließt.
- Rohre außerhalb des Hauses und Verstopfungen sind oft nicht abgedeckt.
- Mieter zahlen nichts für die Leitung – sie melden den Schaden sofort dem Vermieter.
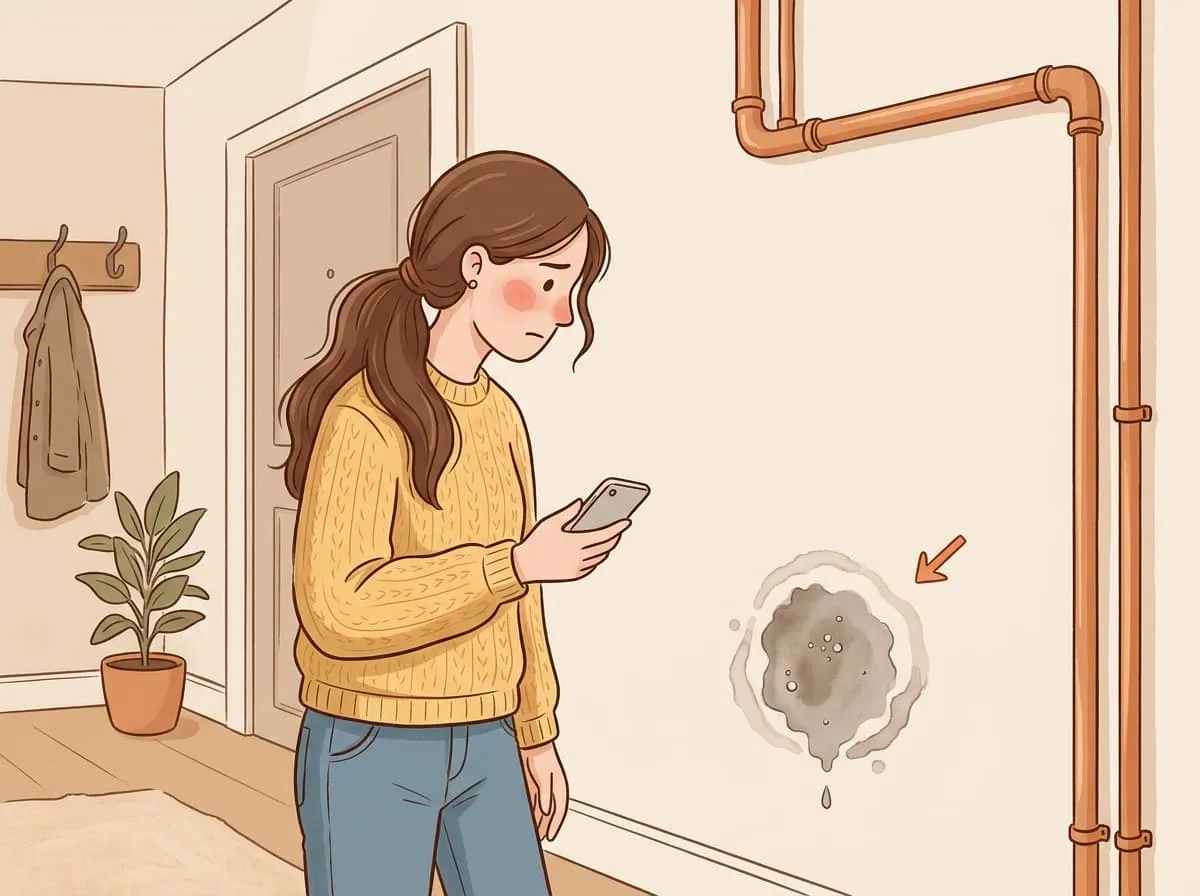
Ein feuchter Fleck unter dem Waschtisch, Wasser an der Kellerdecke, ein muffiger Geruch im Bad: Hinter solchen Zeichen steckt häufig kein Trinkwasserrohr, sondern eine undichte Abwasserleitung. Das ist für die Kostenfrage wichtig, denn Versicherer unterscheiden genau, wo das Rohr liegt, was kaputt ist und warum.
Dieser Text ist eine allgemeine Orientierung. Maßgeblich sind die Bedingungen Ihres Versicherungsvertrags und Ihr Mietvertrag.
Zuerst: Ist es wirklich das Abwasserrohr?
Bevor jemand über Kosten spricht, sollte die Quelle feststehen. Ein einfacher Hinweis: Abwasser tritt nur aus, wenn gerade Wasser abfließt – nach dem Duschen, Spülen oder Wäschewaschen. Tropft es dagegen auch nachts und der Wasserzähler läuft bei geschlossenen Hähnen weiter, ist eher eine Trinkwasserleitung betroffen. Dann schließen Sie den Haupthahn und gehen vor wie bei einem Rohrbruch: Wasserrohrbruch – was tun?
Typische Warnzeichen für ein undichtes Abwasserrohr:
- Wasserränder oder Schimmel in der Nähe von Fallleitungen und Abflüssen,
- Kanalgeruch, obwohl Siphons gefüllt sind,
- feuchte Stellen an der Kellerdecke unter dem Bad,
- abgeplatzter Putz entlang einer senkrechten Leitung.
Wer die Stelle nicht findet, braucht eine Leckortung. Deren Kosten übernimmt der Versicherer meist mit, wenn sich ein versicherter Schaden bestätigt.
Folgeschaden oder Rohr – der entscheidende Unterschied
Hier liegt der häufigste Irrtum. Ein Versicherungsfall „Leitungswasser“ hat zwei Teile:
| Was ist betroffen? | Üblicherweise geregelt über |
|---|---|
| Nasse Wände, Decken, Estrich, Bodenbeläge | Wohngebäudeversicherung (Leitungswasser) |
| Möbel, Teppiche, Geräte des Bewohners | Hausratversicherung |
| Das undichte oder gebrochene Abwasserrohr im Gebäude | Wohngebäudeversicherung, sofern Bruchschäden an Ableitungsrohren eingeschlossen sind |
| Abwasserleitung im Erdreich, auf dem Grundstück | nur mit gesondertem Baustein für Ableitungsrohre außerhalb des Gebäudes |
| Verstopfung, Rückstau aus dem Kanal | in der Regel nicht über Leitungswasser versichert |
Ältere Verträge kennen Bruchschäden oft nur an Zuleitungen, also am Trinkwassernetz. Dann zahlt der Versicherer zwar die nasse Wand, das Rohr selbst aber nicht. Ein Blick in die Bedingungen unter „Bruchschäden“ klärt das.
Durchgerostet, verschlissen, falsch verbunden
Bei alten Guss- oder Stahlrohren hört man oft „Das ist Verschleiß, das zahlt keiner“. So pauschal stimmt das nicht. Entscheidend ist, ob ein Bruch oder Riss vorliegt, der Wasser austreten lässt. Durchrostung führt genau dazu und wird von vielen Verträgen als Bruchschaden behandelt.
Schwieriger wird es bei:
- undichten Muffen und Verbindungen, bei denen das Rohr selbst intakt ist,
- bekannten Schäden, die über Monate nicht behoben wurden,
- Arbeiten in Eigenregie, bei denen eine Verbindung falsch gesteckt wurde.
Hier prüfen Versicherer genau und kürzen bei grober Fahrlässigkeit. Melden Sie einen Schaden deshalb sofort, sobald Sie ihn bemerken.
Klempner anrufen: 01520 6132122
Mieter: Wer zahlt was?
Abwasserleitungen gehören zum Gebäude. Ihre Instandhaltung ist Sache des Vermieters, auch wenn das Rohr in Ihrer Wohnung verläuft. Für Sie heißt das:
- Schaden sofort melden – an Vermieter oder Hausverwaltung, am besten schriftlich mit Fotos.
- Schaden begrenzen – Abfluss nicht mehr benutzen, Wasser aufnehmen, Möbel wegrücken.
- Eigene Sachen über die eigene Hausratversicherung melden.
Eine Ausnahme gibt es: Haben Sie den Schaden selbst verursacht – etwa durch einen beim Umbau beschädigten Anschluss –, kann der Vermieter Sie in Anspruch nehmen. Dafür ist Ihre Haftpflichtversicherung da.
Läuft Wasser in eine fremde Wohnung und Sie erreichen niemanden, dürfen Sie selbst einen Notdienst rufen, um Schlimmeres zu verhindern. Notieren Sie, wen Sie wann versucht haben zu erreichen.
Eigentümer und Eigentümergemeinschaft
Im Einfamilienhaus tragen Sie Reparatur und Folgeschäden selbst – abzüglich dessen, was die Wohngebäudeversicherung übernimmt.
In einer Eigentümergemeinschaft gilt: Fallleitungen und gemeinsam genutzte Stränge sind in der Regel Gemeinschaftseigentum. Die Reparatur läuft über die Verwaltung und die Gebäudeversicherung der Gemeinschaft. Nur Leitungsabschnitte, die ausschließlich Ihre Wohnung entwässern, können je nach Teilungserklärung Sondereigentum sein.
Außerhalb des Hauses: Grundleitung und Hausanschluss
Unter der Bodenplatte und im Garten verlaufen die Grundleitungen bis zum öffentlichen Kanal. Für diesen Abschnitt ist der Grundstückseigentümer zuständig; wo genau die Grenze zum öffentlichen Netz liegt, regelt die Entwässerungssatzung Ihrer Gemeinde.
Schäden dort zeigen sich oft indirekt: Absackungen im Pflaster, nasse Kellerwände ohne erkennbare Quelle, wiederkehrende Verstopfungen durch eingewachsene Wurzeln. Ob die Reparatur versichert ist, hängt fast immer am Zusatzbaustein für Ableitungsrohre auf dem Grundstück.
Was Sie für die Schadenmeldung brauchen
Damit die Versicherung zügig entscheiden kann, sollten nach dem Einsatz vorliegen:
- Fotos der Schadstelle vor, während und nach dem Öffnen,
- eine Rechnung mit Angabe, welches Rohr betroffen war und wo,
- eine kurze Ursachenbeschreibung, zum Beispiel „Riss im Gussrohr durch Korrosion“,
- Nachweise zu Trocknung und Folgearbeiten.
Wir dokumentieren Ortung und Reparatur so, dass Sie diese Unterlagen direkt an Ihre Versicherung oder Ihren Vermieter weitergeben können. Mehr zu den einzelnen Policen lesen Sie im Beitrag Rohrbruch und Versicherung.
Sie kommen allein nicht weiter?Schildern Sie uns die Lage – wir sagen Ihnen, was zu tun ist.
01520 6132122